Банк Зенит. Кросс-канальная антифрод-система с нуля
Это был мой первый крупный проект по внедрению комплексной системы. В условиях активного роста цифровых каналов обслуживания и усложнения мошеннических схем Банк столкнулся с необходимостью перехода от разрозненных антифрод-решений к единой системе управления рисками.
На момент старта проекта антифрод-контроль осуществлялся исключительно по карточным операциям, в то время как другие каналы проведения операций фактически не контролировались. Отсутствие сквозной корреляции событий между каналами приводило к низкому качеству детекта, избыточным ложным срабатываниям и негативно влияло на клиентский опыт.
Целью проекта стало создание единой антифрод-платформы, способной в режиме реального времени анализировать поведение клиента во всех каналах взаимодействия с Банком, выявлять сложные многошаговые мошеннические сценарии и снижать как прямые финансовые потери, так и операционные издержки.
Область охвата и архитектура решения
В рамках проекта был реализован полный комплекс подготовительных мероприятий:
- защита проекта на уровне правления Банка;
- формирование бизнес- и функциональных требований;
- выбор поставщика технологического решения;
- проработка целевой архитектуры внедрения.
В качестве платформы принятия решений была выбрана система IBM Safer Payments, обеспечивающая высокую производительность, гибкость настройки и поддержку real-time обработки транзакций и событий.
Перечень каналов интеграции включал:
- мобильный и интернет-банк, включая платежные и неплатежные события;
- карточные операции (CNP, POS, ATM);
- P2P- и СБП-переводы;
- 3D Secure версий 1.0 и 2.0;
- автоматизированную банковскую систему (АБС ЦФТ).
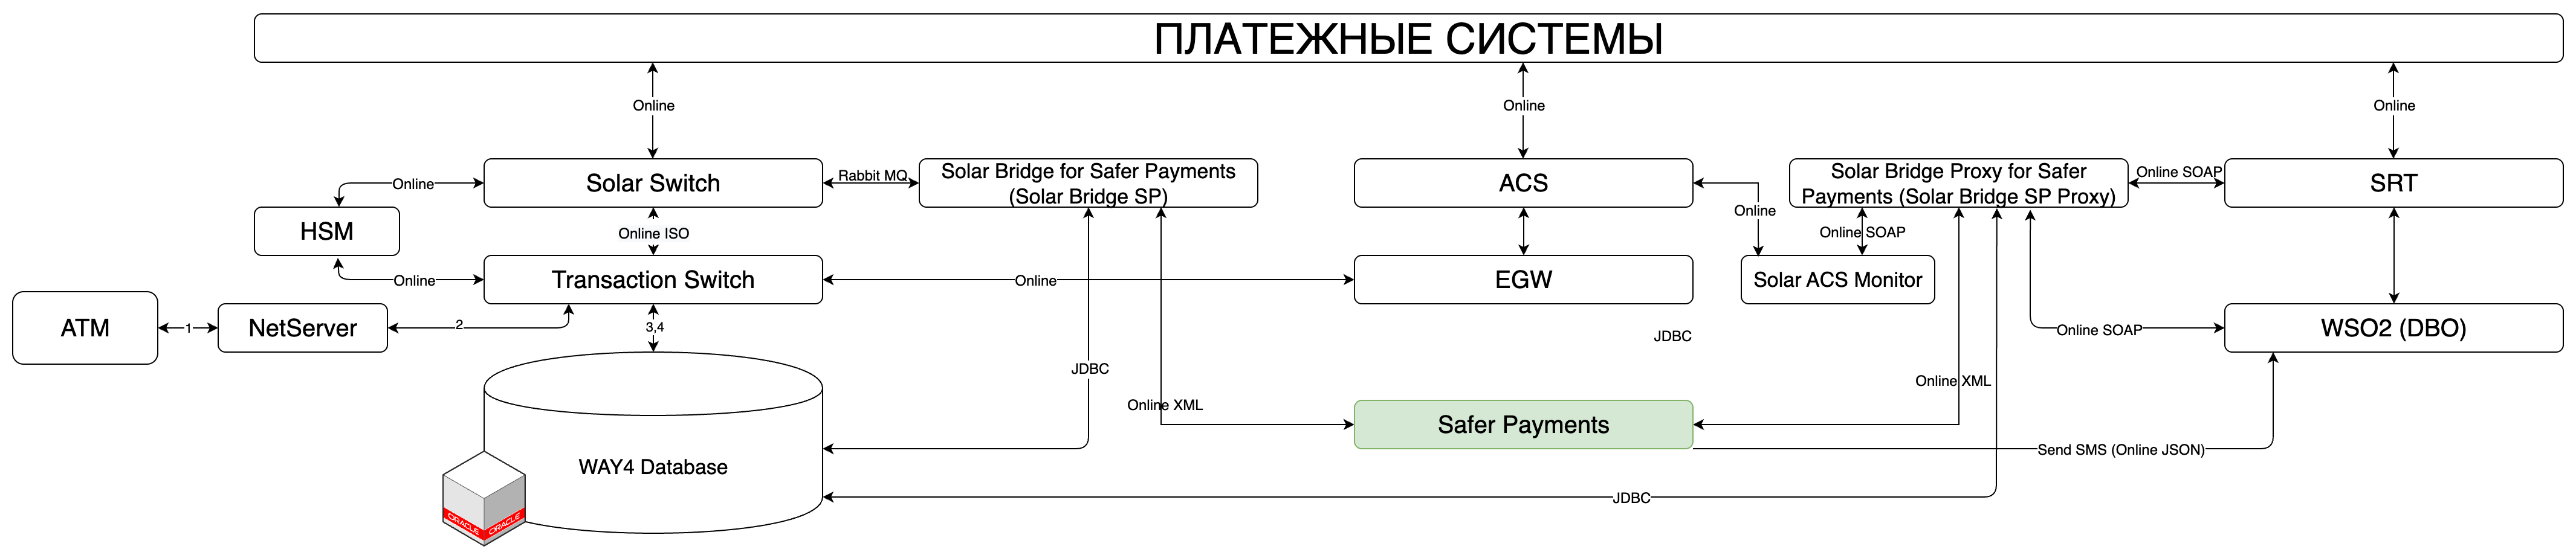
Широкий спектр интегрируемых каналов потребовал проектирования сложного интеграционного слоя, включающего механизмы корреляции цепочек операций и событий, доставку клиентских данных, вызовы внешних систем и обеспечение согласованности решений в режиме реального времени.
Кросс-канальный подход и логика детекта
Ключевой особенностью проекта стал отказ от изолированной оценки отдельных транзакций в пользу анализа цепочек событий и клиентского поведения.
В рамках детекта учитывались:
- последовательность действий клиента в разных каналах;
- изменения поведенческих паттернов;
- связи устройств, IP-адресов и геолокаций;
- временные корреляции между входом в ДБО, сменой реквизитов и финансовыми операциями.
Например, смена номера телефона в мобильном приложении, за которой следовал вход с нового устройства и инициирование крупного перевода, рассматривалась системой как единый риск-сценарий, даже если каждое событие по отдельности не превышало установленных порогов риска.
Комбинированный подход к принятию решений
В рамках проекта был реализован комбинированный подход, сочетающий скоринговые модели и rule-based логику.
Были внедрены:
- скоринг-модели для детекта известных мошеннических сценариев;
- поведенческие модели выявления аномалий;
- динамические риск-скоринги клиентов и устройств;
- адаптивные правила с автокалибровкой порогов.
Скоринговые модели использовались совместно с бизнес-правилами, что обеспечивало прозрачность принимаемых решений, соответствие требованиям регуляторов и возможность быстрого аудита. Особое внимание уделялось explainability и управляемости моделей.
Организация процессов и change management
Проект включал не только технологическую, но и процессную трансформацию антифрод-функции:
- переработку процессов антифрод-расследований;
- внедрение единой системы case management;
- обучение аналитиков работе с кросс-канальными сценариями;
- настройку SLA между антифрод-подразделением, контакт-центром и ИТ.
Миграция каналов осуществлялась поэтапно, с минимальным влиянием на клиентов и ключевые бизнес-показатели.
Результаты внедрения
По итогам запуска системы Банк достиг следующих результатов:
- полностью обновлённая и зрелая антифрод-функция, готовая к работе с комплексными сценариями мошенничества;
- существенное снижение прямых потерь от мошенничества;
- значительное сокращение ложных срабатываний;
- уменьшение времени реакции на инциденты;
- повышение прозрачности и управляемости антифрод-подразделения.
Выводы
Внедрение кросс-канальной антифрод-системы позволило Банку перейти от реактивного контроля отдельных операций к проактивному управлению рисками на уровне клиента и его поведения. Данный подход стал фундаментом для дальнейшего развития риск-ориентированных сервисов, персонализированных лимитов и глубокой интеграции антифрода в общую систему принятия решений Банка.
← Вернуться к проектам